][본사업 대출실적 한달 넘게 735건 그쳐..세제혜택 종료·경쟁심리 사라져 관망세 전환]
본문 이미지 영역
 |
| 그래픽=강기영 |
#중견기업에 다니는 김모씨(40)는 서울 강남구 대치동의 한 빌라에 3억5000만원을 주고 전세를 살고 있다.
얼마전 그는 전세계약 만료를 앞두고 공유형모기지를 통해 집을 살까 고민했지만 결국 전세를 재계약하기로 했다. 전셋값이 5000만원이나 올라 부담스러웠지만 세금과 집값 등을 고려할 때 지금은 집을 살만한 타이밍이 아니라고 판단한 것.
김씨는 "취득세 면제 등 세제혜택이 없어지고 중소형아파트값은 단기간에 많이 올라 부담스럽다"며 "연 1%대 저금리가 매력적이긴 하지만 어차피 갚아야 할 빚인만큼 급하게 결정하는 것보다 가격 추이 등을 지켜보기로 했다"고 말했다.
출시 1시간도 채 안돼 신청접수가 마감되며 소위 '로또'로 불렸던 연 1%대 저금리 주택담보대출 '공유형 모기지' 인기가 예전만 못하다. 정부가 지난달 초부터 대상자를 1만5000가구로 대폭 확대해 본사업을 실시했지만 최근까지 대출실적은 목표치의 5%가 채 안되는 것으로 나타났다.
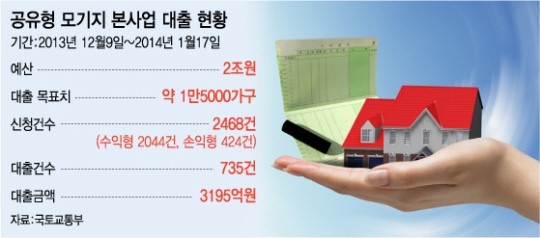
24일 국토교통부에 따르면 지난달 9일 공유형 모기지 본사업이 실시된 후 이달 17일까지 신청건수는 수익형 2044건, 손익형 424건 등 총 2468건을 기록했다. 이중 심사를 통해 실제 대출이 이뤄진 것은 735건, 3195억원에 그쳤다.
특히 신청건수가 시간이 갈수록 감소세를 보이고 있다. 본사업 실시 첫달동안 신청건수는 일일 평균 125건(영업일 기준)에 달했지만 이달들어선 38건으로 급감했다.
이는 지난해 10월 시범사업 때와 상반된 분위기다. 당시 공유형 모기지는 위탁은행인 우리은행이 대출 접수를 개시하자마자 신청 제한선인 5000명을 넘어서며 54분 만에 마감됐다. 이중 최종적으로 2276명이 대출을 통해 주택을 매입, 거래 증가에 따른 주택시장 회복 기대감이 컸다.
정부도 이같은 시범사업 인기를 반영, 서둘러 본사업을 추진했다. 대출 목표치를 당초 예상치보다 많은 총 2조원, 1만5000가구로 대폭 확대했다. 연 1%대의 파격적인 대출을 통해 거래를 늘려 집값을 띄우겠다는 포석이었다.
하지만 시장 분위기가 달라지면서 정부의 기대만큼 본사업이 속도를 내지 못하고 있다. 접수 한달이 넘었지만 대출 실적은 목표치의 4.9%에 그쳐 거래회복을 기대하기엔 역부족이란 평가다.
전문가들은 공유형 모기지의 인기가 시들해진 이유는 한시적으로 시행된 시범사업때와는 달리 경쟁심리가 사라진데다 취득세 및 양도세 한시 면제 등 세제혜택이 없어졌기 때문이라고 지적했다.
공유형 모기지의 대상인 전용기준 85㎡ 이하 중소형 가격이 지난해 반짝 상승하면서 가격메리트가 떨어진 점도 영향을 주고 있다는 분석도 나온다. 실제 KB부동산알리지에 따르면 지난해 대형 집값은 0.99% 하락한 반면, 중소형은 0.47%~0.97% 상승했다.
박원갑 KB국민은행 부동산 전문위원은 "세제혜택이 없어지고 가격메리트가 떨어지면서 관망세로 접어든 것 같다"며 "대상 확대로 사실상 상시적으로 대출받을 수 있게 되면서 여유가 생긴 점도 시장 분위기에 영향을 주고 있다"고 말했다.
업계 관계자도 "사실 시범사업 때의 폭발적 인기는 경쟁심리에 따른 비정상적 현상"이라며 "비정상화가 정상화되고 있는 것으로 집값상승 등 뚜렷한 시그널이 없을 경우 수요가 단기 급증하지 않을 것"이라고 내다봤다.