단독.다가구 주택은 저금리 시대에 또 다른 지속적 현금흐름을 가져오는 부동산 자산으로 이해하는 것이 최근의 시각이다.
단독.다구구 주택은 기존 건물 자체에서 매월 현금흐름이 가능할 뿐 아니라, 다양한 항목으로 용도를 변경하거나 신축하여 현금흐름이 가능한 자산으로 탈바꿈 할 수 있는 자산으로 점차 인식되고 있다.
최근 아파트 거래량이 많지 않은 시기에도 상대적으로 단독.다가구 주택의 거래량은 줄지 않으며, 안정적인 자산으로 인식되는 추세를 보이고 있다.
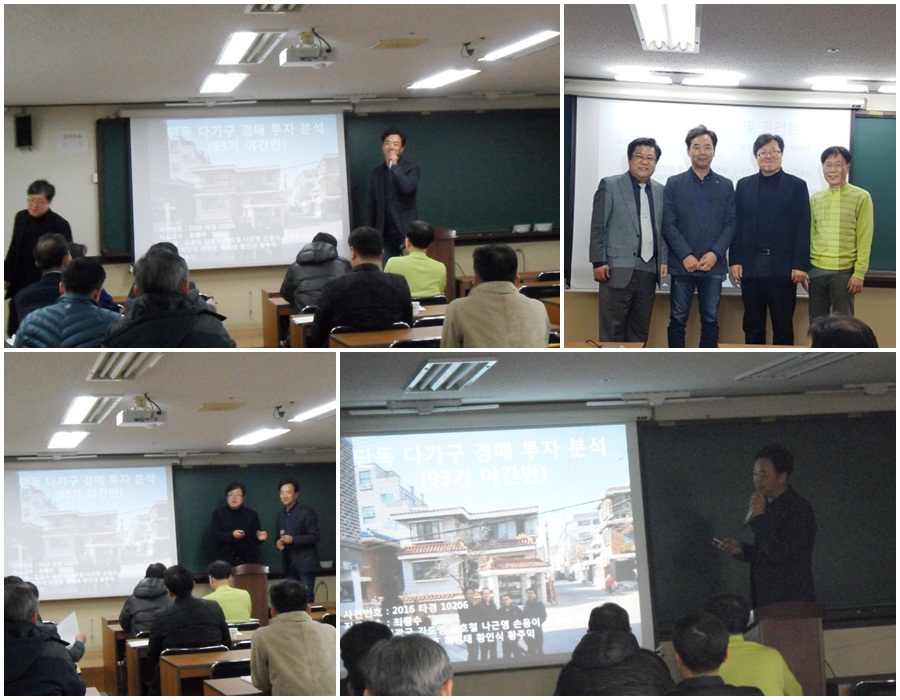
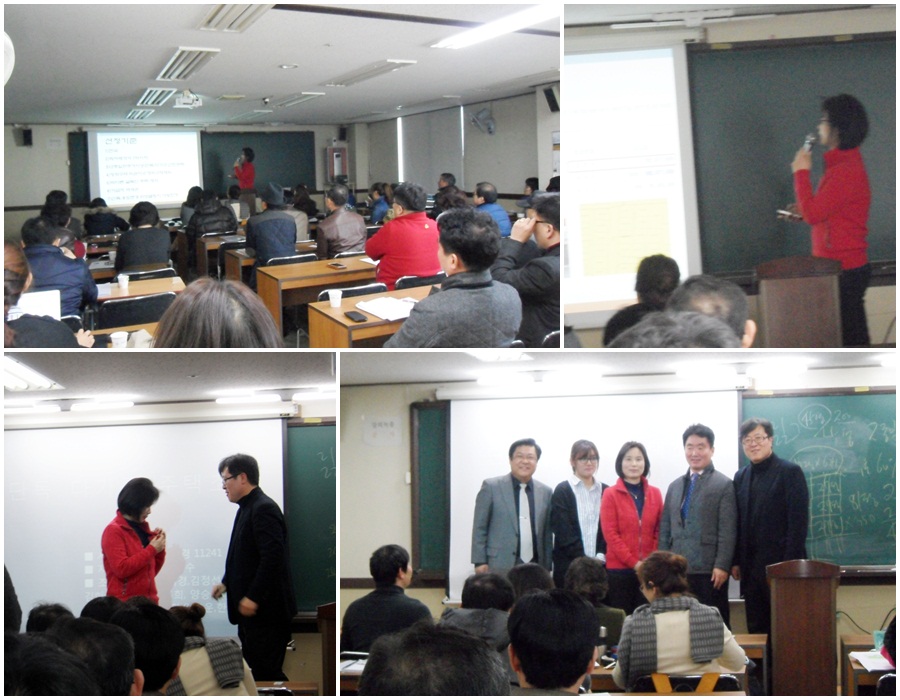
[경매실전심화반 93기 단독.다가구주택 조사보고 - 최황수 교수]
단독주택의 개념:
건축법상 주택은 단독주택과 공동주택으로 구분되며, 단독주택은 '단독주택', 다가구주택, 다중주택 등의 종류가 있다. 일반적으로 여러 세대가 거주하더라도 소유권은 1인으로 되어 있는 주거시설의 종류이다.
단독주택의 종류:
-단독주택 : 가정보육시설, 재가노인북지시설 등을 포함하며, 건축법령상 단독주택의 층수, 면적, 규모 등을 제한하고 있지는 않다.
-다중주택 : 학생 또는 직장인 등 다수인이 장기간 거주할 수 있는 구조의 건물로 독립된 주거의 형태가 아니며, 전체면적 330㎡, 3층 이하이다.
-다가구주택 : 주택으로 쓰이는 층수(지하층 제외)가 3개 층 이하로 필로티 부분을 층수에서 제외하며, 바닥면적 합계가 660㎡ 이내, 19세대 이하가 거주한다.